신용점수가 낮으면 대출 이자가 높아지거나 제도권 금융기관 이용 자체가 어려워질 수 있고, 신용카드 발급도 거부당할 수 있다. 다만 신용점수 조회 자체는 점수에 아무런 영향을 주지 않으므로, 본인 점수를 확인하고 관리하는 것은 부담 없이 해도 된다. 신용점수를 올리려면 연체를 만들지 않으면서 통신요금·공공요금 납부 실적을 제출하고, 체크카드나 신용카드를 건전하게 사용하는 습관이 도움이 된다. 무료 조회는 NICE지키미, 올크레딧, 사이렌24 등에서 연 3회까지 가능하며, 횟수 제한 없이 확인하려면 토스나 뱅크샐러드 같은 앱을 활용할 수 있다.
신용점수 낮으면 어떤 불이익이 생길까
신용점수는 개인의 신용도를 1~1,000점으로 환산한 지표다. NICE평가정보와 코리아크레딧뷰로(KCB) 같은 신용평가기관이 금융거래 내역, 대출 상환 이력, 카드 사용 실적 등을 종합해 점수를 매긴다. 점수가 낮으면 같은 돈을 빌려도 높은 사람보다 더 큰 이자를 부담해야 하고, 일정 점수 이하로 떨어지면 은행이나 카드사 같은 제도권 금융회사에서 대출 자체가 제한될 수 있다.
신용카드 발급에도 영향을 준다. 사용한도나 출금한도가 줄어들 수 있고, 경우에 따라 카드 발급이 거부되기도 한다. 신용점수가 낮을수록 대부업체 같은 고금리 채널만 이용할 수밖에 없는 상황이 벌어질 수 있어서, 신용점수를 단순한 숫자가 아니라 금융생활의 바로미터로 이해하는 게 좋다.
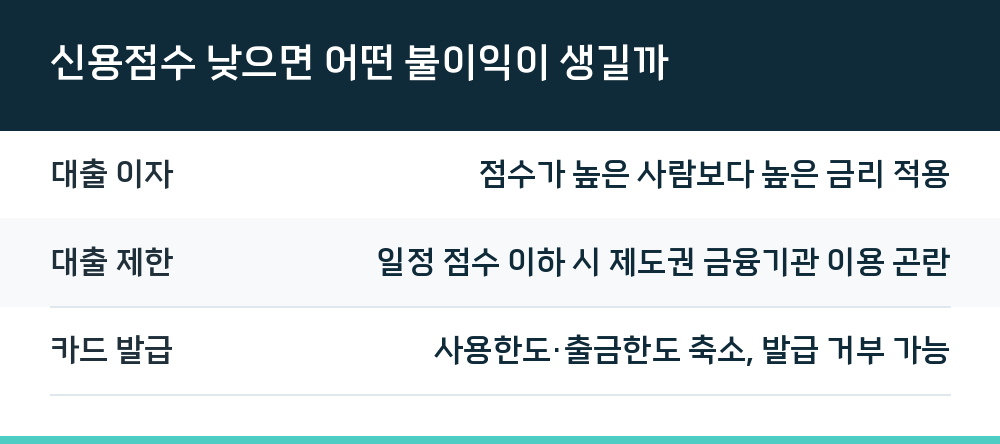
| 불이익 항목 | 구체적 내용 |
|---|---|
| 대출 이자 | 점수가 높은 사람보다 높은 금리 적용 |
| 대출 제한 | 일정 점수 이하 시 제도권 금융기관 이용 곤란 |
| 카드 발급 | 사용한도·출금한도 축소, 발급 거부 가능 |
신용점수 무료 조회, 횟수 제한 없이 보는 방법
신용점수 조회가 점수를 떨어뜨린다는 말은 오래된 오해다. 금융감독원은 2011년 10월부터 단순 신용조회 기록을 신용평가에 반영하지 않도록 정책을 바꿨다. 실제 대출을 받거나 카드 발급이 이뤄져야 평가에 반영되므로, 본인 점수를 확인하는 행위 자체는 불이익과 무관하다.
무료 조회 채널은 크게 두 가지로 나뉜다. NICE지키미, 올크레딧, 사이렌24 같은 신용평가회사 공식 사이트에서는 1년에 3회까지 무료로 조회할 수 있다. 더 자주 확인하고 싶다면 토스나 뱅크샐러드 같은 금융 플랫폼을 이용하면 횟수 제한 없이 점수를 볼 수 있다. 다만 안전하지 않은 사이트에서 조회하면 개인정보가 유출되어 대출 스팸 문자나 전화가 쏟아질 수 있으니, 공식 채널을 이용하는 것이 원칙이다.
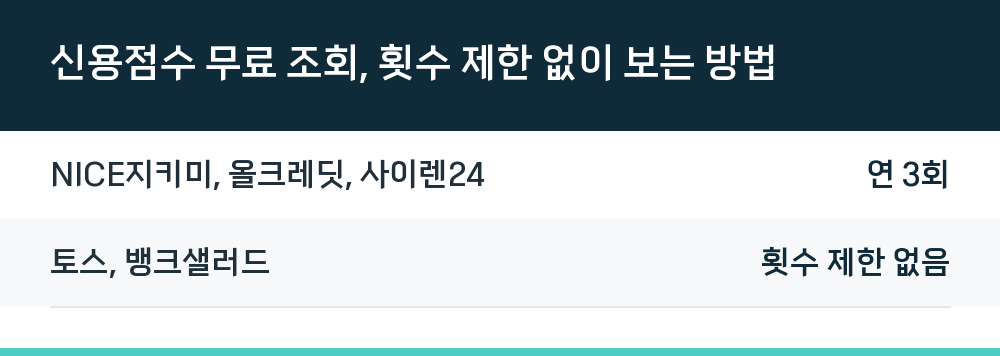
| 조회 채널 | 무료 횟수 |
|---|---|
| NICE지키미, 올크레딧, 사이렌24 | 연 3회 |
| 토스, 뱅크샐러드 | 횟수 제한 없음 |
신용점수 올리는 방법, 실적 제출부터 카드 활용까지
신용점수를 올리려면 연체 없이 금융거래 이력을 쌓는 것이 가장 기본이다. 여기에 더해 통신요금, 국민연금, 건강보험료, 도시가스·수도요금 등을 6개월 이상 성실하게 납부한 실적을 신용조회회사에 제출하면 5~17점의 가점을 받을 수 있다. 성실납부 기간이 6~24개월로 길어질수록 가점 폭이 커지거나 가점을 받는 기간이 늘어난다. 다만 현재 연체 중이거나 연체 경험이 있는 경우, 3개 이상 금융회사에서 대출을 받은 다중채무자는 가점 대상에서 제외되거나 가점 폭이 제한될 수 있다.
체크카드 사용도 가점 요인이다. 월 30만 원 이상을 6개월 동안 사용하거나 6~12개월간 지속해서 쓰면 4~40점의 가점을 받을 수 있다. NICE평가정보 기준으로는 월 30만 원 이상 6개월 사용 시 최대 40점이 부여된다. 체크카드 가점은 신용조회회사가 금융회사로부터 사용실적을 통보받아 자동으로 반영하므로 별도로 제출할 필요는 없다.
신용카드는 안 쓰는 것보다는 1~2장을 중심으로 꾸준히 사용하는 편이 낫다. 할부보다 일시불 위주로 쓰고 연체 없이 갚아나가면 건전한 사용 실적이 쌓여 점수 상승에 도움이 된다. 주거래 은행을 하나 정해 급여 이체, 공과금 납부, 카드 대금 자동이체를 집중시키는 것도 거래 실적과 기간이 평가에 반영되므로 유리하게 작용한다.
신용점수 관련 자주 묻는 질문
Q. 공과금이나 통신요금을 밀리면 신용점수가 떨어지나요?
10만 원 이상 금액을 카드 대금이나 공과금에서 5영업일 이상 연체하면 신용조회회사에 연체정보가 수집되어 점수가 하락할 수 있다. 핸드폰 통신요금 자체는 연체해도 신용점수에 직접 영향을 주지 않지만, 단말기 할부대금을 내지 않는 경우에는 불이익을 받을 수 있다.
Q. 카드를 여러 장 쓰면 신용점수에 불리한가요?
신용카드 보유 개수 자체는 신용점수와 무관하다. 중요한 것은 자신의 상환능력 범위 안에서 카드를 꾸준히 사용해 건전한 거래 이력을 만드는 것이다. 1~2장을 중심으로 일시불 위주로 사용하는 것이 권장된다.
Q. 연체 없이 대출금을 잘 갚았는데 왜 점수가 안 오르나요?
신용점수는 현재 부채 규모, 신용거래 형태와 기간, 향후 연체 발생 가능성 등을 종합적으로 반영해 산출된다. 연체 이력이 없다고 해서 점수가 반드시 오르는 것은 아니며, 대출 건수나 금액이 많으면 점수 상승이 더딜 수 있다.