2026년 10월 현재 국제 금값은 온스당 4,000달러 초반대에서 등락하고 있습니다. 1월 말 사상 최고치(약 5,600달러) 이후 조정 국면이 이어지면서, 하반기 남은 두 달과 연말 방향을 두고 시선이 갈리는 상황입니다. 9월 FOMC의 25bp 인상과 매파적 점도표는 단기적으로 금값 상단을 누르는 요인으로 작용하고 있고, 10월 22일 종가는 4,087.41달러를 기록했습니다. 다만 중앙은행 매입과 탈달러화 흐름 같은 구조적 요인은 여전히 하방을 지지하고 있어, 단기 조정과 장기 상승이 공존하는 국면으로 정리됩니다.
10월 금값이 4,000달러 선에서 흔들리는 이유
올해 금 가격의 흐름을 되짚어보면 상승과 조정이 뚜렷하게 갈립니다. 1월 초 4,320달러 부근에서 시작해 1월 말 5,595달러까지 치솟으며 사상 최고치를 경신했고, 이후 2월부터 조정이 본격화되면서 6월 말에는 4,000달러까지 밀렸습니다.
8월에는 미국 재무부의 국채 환매 확대 소식으로 하루 만에 4% 넘게 급등하며 2개월 신고가 부근까지 올랐고, 8월 24~25일에는 4,650~4,700달러선까지 추가 상승했습니다. 그러나 미국 국채 수익률 급등과 달러 강세가 겹치며 다시 되밀렸습니다.
9월 중순에는 미국 10년물 국채 수익률이 장중 5%를 넘어서면서 8월 이후 가장 낮은 수준까지 밀렸고, 9월 28일에는 하루 4% 넘게 급락했습니다. 10월 들어서는 4,066~4,226달러 범위에서 등락을 반복하고 있습니다.
최근 가격대를 정리하면 다음과 같습니다.
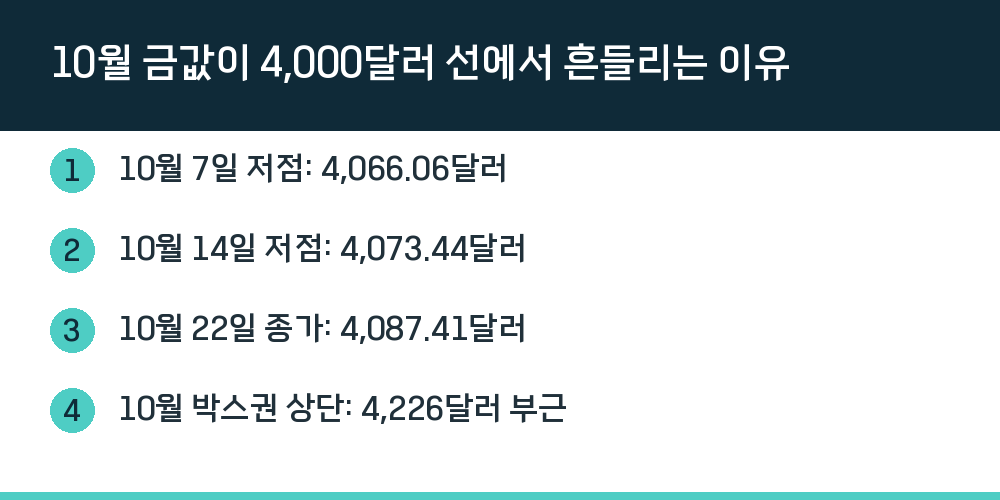
- 10월 7일 저점: 4,066.06달러
- 10월 14일 저점: 4,073.44달러
- 10월 22일 종가: 4,087.41달러
- 10월 박스권 상단: 4,226달러 부근
$4,066~$4,090 구간에서 세 차례 지지가 확인됐지만, 9월 말에 제시됐던 4,100~4,150달러 단기 지지 후보 구간은 이미 아래로 이탈한 상태입니다. 단기적으로는 4,000달러 정수 관문을 시험할 가능성이 거론되고 있습니다.
금리 경로 불확실성이 만든 단기 상단 제약
지금 금값을 누르는 가장 직접적인 요인은 미국의 통화정책 경로입니다. 9월 FOMC에서 25bp 인상이 단행되고 매파적 점도표가 발표되면서, 시장의 금리 인하 기대는 상당 부분 후퇴했습니다.
물가 지표도 이런 흐름을 뒷받침합니다. 9월 중순 발표된 미국 8월 소비자물가지수(CPI)는 근원 물가가 전월 대비 +0.3%로 예상치(+0.2%)를 웃돌았고, 10월 14일 발표된 9월 CPI에서도 근원 물가가 전월 대비 +0.3%, 전년 대비 기준으로는 2.4%에서 2.6%로 높아졌습니다.
금은 이자를 지급하지 않는 자산이기 때문에 금리가 높게 유지될수록 상대적 매력이 떨어집니다. 10월 27~28일 FOMC까지 금리 경로 불확실성이 남아 있는 가운데, 11월 10일 발표되는 10월 CPI와 12월 FOMC가 연말 방향을 가를 변수로 꼽힙니다.
하반기 남은 기간을 움직일 네 가지 축
단기 등락과 별개로, 금값의 중장기 방향을 결정하는 요인은 따로 있습니다. 참고 자료에서 확인되는 핵심 축은 네 가지입니다.
- 중앙은행 매입: 신흥국을 중심으로 전 세계 중앙은행의 95%가 향후 12개월 내 금 보유량을 확대할 전망입니다. 골드만삭스는 중앙은행의 월평균 약 50톤 매입을 전제로 제시했습니다.
- 탈달러화 흐름: 브릭스(BRICS) 국가들을 중심으로 대체 결제 수단을 모색하는 움직임이 이어지고 있습니다. 무역 결제에서 달러 비중을 줄이려는 시도는 실물 자산인 금의 가치를 상대적으로 끌어올립니다.
- 지정학적 리스크: 올해 초 중동 정세가 긴장되던 시기에 금값이 단기간에 수백 달러씩 출렁였습니다. 위험 프리미엄이 쉽게 해소되기 어렵다는 분석이 나옵니다.
- 공급 제약: 전 세계 금 광산의 신규 채굴량은 연간 1% 수준의 증가세에 머물러 있습니다. 탐사 비용 급증과 환경 규제 강화로 공급 확대가 물리적으로 어려운 상황입니다.
이 중에서도 중앙은행 매입은 단기 투기 수요가 아니라 장기 자산 배분 차원이라는 점에서, 금값의 하방 경직성을 만들어내는 가장 강력한 펀더멘털 요인으로 평가됩니다.
주요 기관이 제시한 2026년 말 목표가
글로벌 금융 기관들의 전망은 대체로 긍정적이지만 편차가 큽니다. 최근에는 미국 금리 경로와 중앙은행 매입 속도를 반영해 목표가를 조정하는 움직임도 나타나고 있습니다.
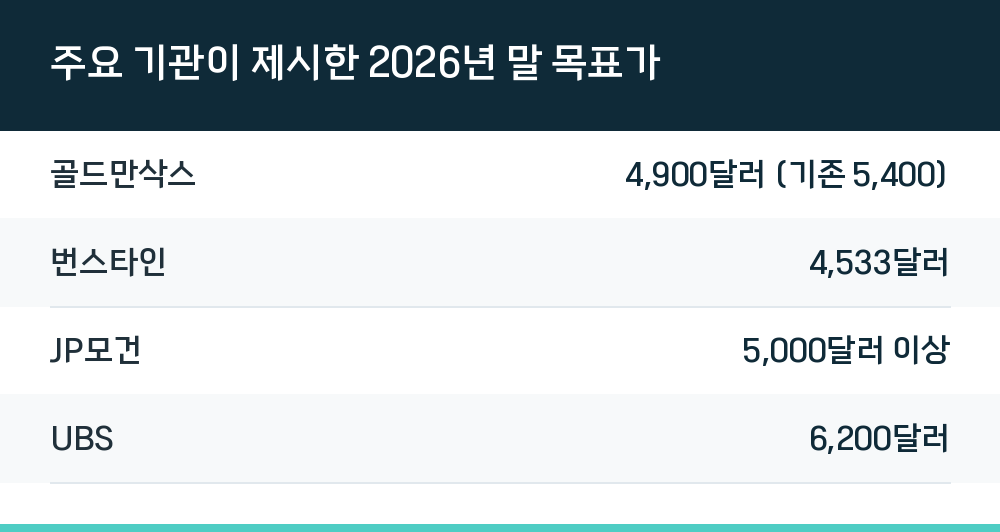
| 기관 | 2026년 목표가 |
|---|---|
| 골드만삭스 | 4,900달러 (기존 5,400) |
| 번스타인 | 4,533달러 |
| JP모건 | 5,000달러 이상 |
| UBS | 6,200달러 |
골드만삭스는 8월 28일 보고서에서 2026년 말 목표가를 기존 5,400달러에서 4,900달러로 낮췄습니다. 다만 미국 금리 경로에 따라 연말 4,400달러까지 열어두는 시나리오를 함께 제시했고, 트레이딩 데스크는 4,000달러를 견고한 바닥이자 분할 매수 구간으로 언급했습니다.
번스타인은 하반기 초입 4,375달러를 거쳐 최종 4,533달러에 도달하는 시나리오를 전개했습니다. UBS는 주요 기관 중 가장 공격적인 6,200달러를 제시했으며, 별도 전망에서는 9월까지 4,400달러, 12월까지 4,600달러 수준을 언급하기도 했습니다.
2026년 전체를 놓고 보면 일부 애널리스트들은 4,074~6,283달러의 넓은 범위를 전망하고 있어, 하반기에도 변동성이 작지 않을 것임을 시사합니다.
국내 금값은 환율과 부가세를 따로 봐야 하는 이유
국내 금 시세는 국제 금값에 환율과 부가가치세 10%가 더해져 결정됩니다. 그래서 국제 금값이 횡보하더라도 원/달러 환율이 움직이면 국내 1돈 가격은 다르게 반응할 수 있습니다.
달러로 거래되는 국제 표준 가격과 원화 기준 실물 가격을 동시에 확인해야 하는 이유가 여기에 있습니다. 장기적으로는 두 지표가 같은 거시 흐름을 따르지만, 단기적으로는 괴리가 발생할 수 있습니다.
하반기 대응 시 확인할 가격대와 순서
현재 금값은 1월 사상 최고치 이후 조정 국면의 중간 지점에 있습니다. 단기 대응을 고려한다면 다음 순서로 확인하는 것이 현실적입니다.
- 4,000달러 정수 관문 확인: 10월 22일 종가 기준으로 4,100~4,150달러 지지 후보 구간을 이탈한 상태이므로, 4,000달러선이 지지되는지부터 봐야 합니다.
- 저항 구간 파악: 9월 초 지지선이던 4,310~4,320달러가 저항으로 전환됐고, 9월 말에는 4,250~4,290달러와 4,200달러 구간까지 잇달아 하회하며 저항으로 되돌아갔습니다. 10월에는 4,207~4,225달러와 4,160~4,180달러가 차례로 저항으로 형성됐습니다.
- 환율 병행 확인: 국제 금값이 횡보해도 환율에 따라 국내 1돈 가격이 달라지므로 두 지표를 함께 봐야 합니다.
- 이벤트 일정 체크: 11월 10일 10월 CPI 발표와 12월 FOMC가 연말 방향을 가를 변수입니다.
가격 변동성이 큰 구간에서는 한 번에 집중 매수하기보다 시간을 두고 분할 매수하는 방식이 리스크 관리에 유리하다는 조언이 나옵니다. 금은 배당이나 이자처럼 정기적인 현금 흐름을 만들지 않기 때문에, 시세 차익 외에는 수익원이 없다는 점도 염두에 둘 필요가 있습니다.
Q. 2026년 10월 현재 금값은 얼마인가요?
10월 22일 종가 기준 온스당 4,087.41달러입니다. 10월 들어 4,066~4,226달러 범위에서 등락을 반복했습니다.
Q. 연말까지 금값이 오를 가능성이 있나요?
기관 전망은 갈립니다. 골드만삭스는 4,900달러(금리 경로에 따라 4,400달러 시나리오도 제시), 번스타인은 4,533달러, UBS는 6,200달러를 제시했습니다. 다만 9월 FOMC의 매파적 점도표와 근원 물가 상승으로 단기 상단은 제약을 받는 상황입니다.
Q. 국내 금값이 국제 금값과 다르게 움직이는 이유는 무엇인가요?
국내 금 시세는 국제 금값에 환율과 부가가치세 10%가 더해져 결정되기 때문입니다. 환율이 오르면 국제 금값이 그대로여도 국내 1돈 가격은 더 크게 움직일 수 있습니다.
Q. 2030년까지의 장기 전망은 어떻게 나오나요?
주요 기관 목표가는 4,533~6,200달러 밴드를 형성하고 있고, 2030년에는 5,066~8,615달러 범위가 전망됩니다. 다만 이는 통화 정책·지정학·인플레이션 조합에 따른 시나리오별 추정치로, 확정된 예측이 아니라는 점을 감안해야 합니다.